


Novinky ve zdaňování příjmů ze závislé činnosti v roce 2025/2026
Hlavním cílem kurzu je seznámit účastníky s aktuálními změnami ve zdaňování příjmů ze závislé činnosti v roce 2025 a novinkami pro rok 2026.
TermínMnožstvíCena bez DPHCena s DPH
Roční předplatné
M
D
Online kurz v rámci předplatnéhoCena s DPH0 Kč
Program
- Aktuální daňová legislativa a důležité informace Finanční správy k DPFO.
- Základní daňové parametry s pravidelnou roční valorizací.
- Informace o změnách v daňových tiskopisech pro plátce daně ze závislé činnosti a upozornění na nové vzory.
- Nový zákon o JMHZ a doprovodný zákon k JMHZ – dopady a změny v daňové oblasti od roku 2026 a od roku 2027, např. zrušení srážkové daně z odměn členů orgánů PO – daňových nerezidentů od r. 2026, od r. 2027 změna v § 6 odst. 4 zákona s tím, že z těchto příjmů se bude nově vybírat u zaměstnanců bez prohlášení k dani konečná záloha na daň za obdobných podmínek jako dříve srážková daň zvláštní sazbou a další související legislativní úpravy, dále změny v oblasti komunikace se státní správou (např. při podávání hlášení, následného hlášení, pojmy poslední známá záloha, samovyměření a samodoměření daně, a jiné).
- Změny v daňovém režimu zaměstnaneckých akcií, podílů a opcí, zejména poslední úpravy týkající se odkladu zdanění s dopady do roku 2024, a od roku 2026 nový daňový režim při realizaci tzv. kvalifikovaných zaměstnaneckých opcí v § 6a - kdy příjem z titulu uplatnění kvalifikované zaměstnanecké opce nebude již příjmem ze závislé činnosti, ale nově jej zaměstnanec zdaní sám jako ostatní příjem dle § 10 zákona.
- Poslední legislativní úpravy v oblasti daňové podpory produktů spoření na stáří a nový povinný příspěvek zaměstnavatele na produkty spoření na stáří.
- Zaměstnanecké benefity, zejména změny od 1. 1. 2025 (zdravotní a volnočasové benefity), upřesnění, že zaměstnanecké benefity nesmějí být mzdou, platem, odměnou ani náhradou za ušlý příjem v zákoně.
- Zproštění povinnosti srážet zálohy na daň u zaměstnanců pronajatých do zahraničí.
- Změny v zákoníku práce s dopady na zdaňování mezd, např. daňový režim jednorázové náhrady při pracovním úrazu a nemoci z povolání, výplata čisté mzdy v cizí měně a jiné.
- Odpočet částky odpovídající úrokům z úvěrů bytových družstev placených bytovému družstvu poplatníkem formou anuity jako nové bytové potřeby od roku 2026.
- Rozšíření průkazů při uplatňování daňového zvýhodnění na děti studující na zahraničních vysokých školách v ČR v souvislosti s novelou zákona o vysokých školách, dopady novely občanského zákoníku při uplatnění DZV u rodičů nežijících ve společně hospodařící domácnosti, uplatnění DZV na dítě, které dovršilo věku 26 let první den v měsíci a jiné.
- Aktuální judikatura související se zdaněním příjmů ze závislé činnosti.
- Ohlédnutí za podmínkami pro osvobození odměn členů okrskových volebních komisí.
- Příprava na roční zúčtování záloh a daňového zvýhodnění za rok 2025, zejména zákonné lhůty, a celkový přehled slev na dani, nezdanitelných částí základu daně a daňového zvýhodnění za rok 2025.
- Dotazy a diskuze.

Reference *****
„Na kurzech ve Studiu W se mi velmi líbí prostory, pohoštění, ale hlavně náplň a zaujetí přednášejících.“
Lucie, účetní
Profil lektora
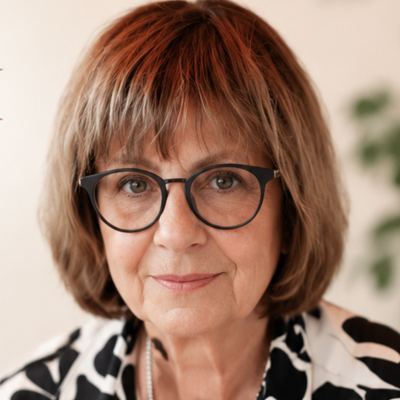
Katarína Dobešová
specialistka v oblasti daně z příjmů fyzických osob ze závislé činnosti
Potřebujete poradit nebo pomoci při nákupu?
Jsme tady pro Vás každý pracovní den od 7:00 do 15:30.
Volejte +420 212 247 824 nebo pište na studiow@pp.cz
 Vidět víc
 Slyšet víc
 Zkusit víc
 Říct víc