


Online školení: DPH u přepravních služeb 2026
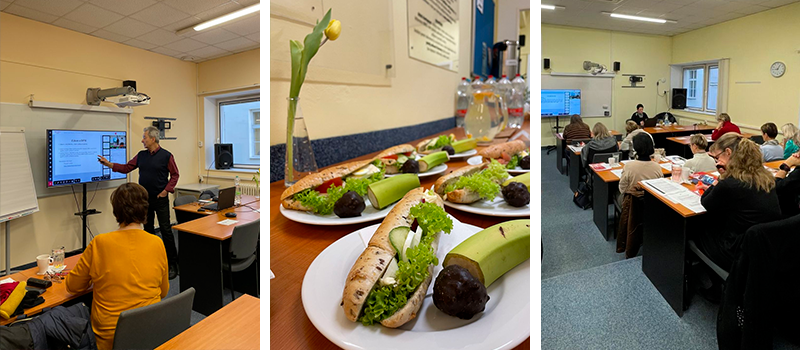
Praktický kurz zaměřený na poskytování služby přepravy zboží a osob a obchodování s novými dopravními prostředky z pohledu DPH. Probereme mimo jiné místo plnění, daňové doklady, opravy základu daně, sazby i nárok na odpočet. Součástí bude i prostor pro zodpovězení konkrétních dotazů účastníků.
TermínMnožstvíCena bez DPHCena s DPH
Roční předplatné
D
Online kurz v rámci předplatnéhoCena s DPH0 Kč
Program
- Předmět daně – (§ 2)
- Identifikovaná osoba (§ 6h- 6i) – přijetí služby, poskytnutí služby
- Základní pravidlo pro stanovení místa plnění při poskytnutí služby (§ 9) – poskytnutí přepravy zboží osobě povinné k dani – příklady
- Místo plnění při poskytnutí nájmu dopravního prostředku (§ 10d)
- Místo plnění při poskytnutí služby přepravy zboží osobě nepovinné k dani (§ 10f)
- Poskytnutí služby – (§ 14) – co se rozumí poskytnutím služby, za poskytnutí služby za úplatu se také považuje
- Nový dopravní prostředek, jeho dodání a pořízení z jiného čl. státu (19 – 19d)
- Uskutečnění zdanitelného plnění a povinnost přiznat daň při poskytnutí přepravní služby, spedice (21)
- Uskutečnění zdanitelného plnění a povinnost přiznat daň při poskytnutí služby neusazenou osobou (§ 24)
- Uskutečnění plnění a povinnost přiznat plnění při poskytnutí služby s místem plnění mimo tuzemsko (§ 24a)
- Daňové doklady (§ 26-29) - uvádění v daňovém přiznání a v kontrolním hlášení
- Stanovení základu daně (§ 36) - přeprava jako vedlejší výdaj, přefakturace přepravy.
- Oprava základu daně (§ 42)
- Oprava chyb (§ 43)
- Oprava základu daně v případě nedobytné pohledávky (§ 46 – 46g)
- Sazby daně (§ 47), příloha, pozemní hromadná doprava osob, vodní hromadná doprava osob
- Osvobození poskytnutí přepravy zboží při vývozu a dovozu zboží (§ 69)
- Osvobození přepravy osob (§ 70)
- Nárok na odpočet daně (§ 72)
- Podmínky pro uplatnění nároku na odpočet daně (§ 73)
- Zvláštní režimy - Režim EU (§ 110l)
- Zodpovídání dotazů
Reference*****
„Vždy skvěle připravené školení. Informace přehledně uspořádané a k tomu skvělý vysvětlující výklad.“
Eva, účetní
Profil lektora
Ing. Zdeněk Kuneš
lektor a odborník na daň z přidané hodnoty, spoluautor zákona o DPH, dlouhodobě pracoval na Ministerstvu financí
Potřebujete poradit nebo pomoci při nákupu?
Jsme tady pro Vás každý pracovní den od 7:00 do 15:30.
Volejte +420 212 247 824 nebo pište na studiow@pp.cz
 Vidět víc
 Slyšet víc
 Zkusit víc
 Říct víc